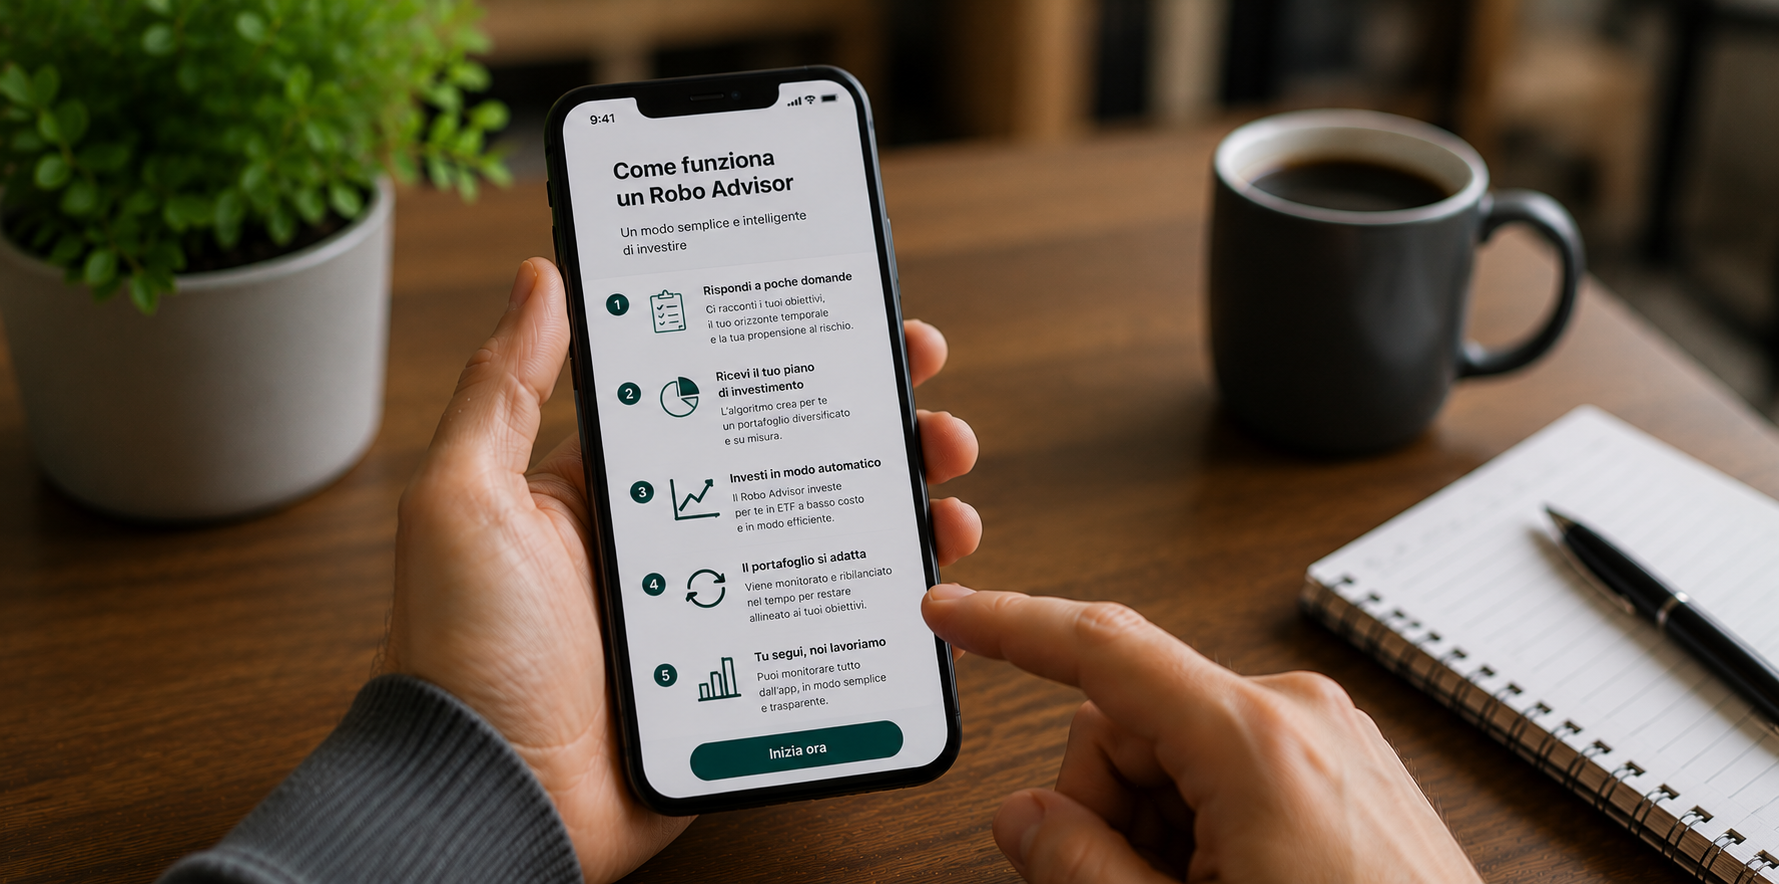
Come funziona un robo advisor (spiegato semplice)
Un robo advisor è un servizio digitale che aiuta a investire in modo guidato, costruendo un portafoglio coerente con il profilo dell’utente. Il nome può far pensare a un robot che decide tutto da solo, ma nella pratica il funzionamento è più concreto e meno fantascientifico: la piattaforma raccoglie alcune informazioni sull’investitore, valuta obiettivi e tolleranza al rischio, propone una strategia e gestisce nel tempo il portafoglio secondo criteri prestabiliti.
Il motivo per cui i robo advisor sono diventati popolari è semplice. Oggi investire è tecnicamente molto più facile rispetto al passato, ma decidere bene resta complicato. Aprire un conto su un broker richiede pochi minuti, mentre scegliere gli strumenti giusti, diversificare, capire quanto rischio assumere e non farsi prendere dal panico durante le oscillazioni dei mercati richiede molta più consapevolezza.
Il robo advisor nasce proprio per ridurre questa complessità. Non è pensato per chi vuole fare trading, comprare singole azioni o inseguire rendimenti rapidi. È pensato soprattutto per chi vuole investire con un approccio ordinato, di medio-lungo periodo, senza dover costruire da zero un portafoglio finanziario.
Questo non significa che sia una soluzione magica o priva di rischi. Il denaro investito tramite robo advisor può oscillare, scendere di valore e produrre risultati diversi da quelli attesi. La differenza è che il processo viene reso più semplice, più strutturato e meno dipendente dalle decisioni impulsive dell’utente.
Che cos’è un robo advisor
Un robo advisor è una piattaforma di consulenza o gestione degli investimenti che utilizza procedure digitali per proporre un portafoglio adatto al profilo dell’investitore. In molti casi il portafoglio è composto da ETF, cioè fondi quotati che replicano l’andamento di indici finanziari, come mercati azionari globali, obbligazioni, aree geografiche o settori specifici.
La caratteristica principale è la gestione guidata. L’utente non deve scegliere ogni singolo ETF, decidere da solo le percentuali di azionario e obbligazionario o occuparsi continuamente del ribilanciamento. Il servizio si occupa di costruire una strategia coerente e di mantenerla nel tempo.
Questo rende il robo advisor diverso da un broker tradizionale. Con un broker, l’investitore ha accesso ai mercati ma deve prendere quasi tutte le decisioni. Con un robo advisor, invece, una parte importante della costruzione del portafoglio viene delegata alla piattaforma.
Allo stesso tempo, un robo advisor non va confuso con un conto deposito o con un prodotto garantito. Il capitale viene investito sui mercati finanziari e quindi può subire oscillazioni. La gestione automatizzata non elimina il rischio, ma cerca di renderlo più coerente con il profilo dell’utente.
Come funziona un robo advisor passo dopo passo
Il funzionamento di un robo advisor segue normalmente alcune fasi abbastanza precise. La prima è la profilazione dell’utente. Durante la registrazione vengono poste domande su età, situazione finanziaria, obiettivi, esperienza negli investimenti, orizzonte temporale e capacità di sopportare perdite temporanee.
Questa fase è fondamentale perché serve a evitare che l’utente venga associato a un portafoglio troppo rischioso o troppo prudente rispetto alla sua situazione reale. Una persona che investe per un obiettivo tra vent’anni può sopportare oscillazioni diverse rispetto a chi potrebbe aver bisogno del denaro tra due o tre anni.
Dopo il questionario, la piattaforma propone un profilo di rischio. Il profilo di rischio è una sintesi della capacità e della disponibilità dell’investitore a tollerare variazioni del valore del portafoglio. Non riguarda soltanto la psicologia, ma anche la situazione economica concreta. Una persona può dichiarare di essere tranquilla davanti alle perdite, ma se investe denaro che potrebbe servirle a breve, il rischio reale resta elevato.
Una volta definito il profilo, il robo advisor propone un portafoglio. Nei portafogli più prudenti la componente obbligazionaria tende a essere più alta. Nei portafogli più dinamici cresce invece la quota azionaria. La logica è costruire un equilibrio tra potenziale rendimento e volatilità attesa.
Dopo l’investimento iniziale, il servizio continua a gestire il portafoglio. Questo può includere ribilanciamenti, aggiornamenti dell’asset allocation, comunicazioni periodiche e monitoraggio del rischio. L’utente può seguire l’andamento dalla dashboard, ma non deve intervenire ogni giorno.
Il questionario iniziale: perché è così importante
Il questionario iniziale non è una formalità. È uno degli elementi più importanti dell’intero processo, perché serve a collegare il portafoglio alla situazione personale dell’investitore. Se le risposte sono superficiali o incoerenti, anche la proposta finale rischia di essere poco adatta.
Molti principianti tendono a sovrastimare la propria tolleranza al rischio quando i mercati sono tranquilli. Dire “posso sopportare un calo” è facile quando il portafoglio non ha ancora perso valore. La vera prova arriva quando il capitale scende davvero e l’investitore deve decidere se restare coerente con il piano o uscire nel momento peggiore.
Un buon questionario dovrebbe quindi valutare non solo il desiderio di guadagnare, ma anche la capacità di affrontare fasi negative. Dovrebbe chiedere entro quanto tempo servirà il denaro, quale percentuale del patrimonio si intende investire, quale esperienza si ha e come si reagirebbe davanti a una perdita temporanea.
Rispondere in modo onesto è essenziale. Scegliere un profilo più rischioso solo perché si spera di ottenere rendimenti maggiori può portare a una strategia insostenibile. Allo stesso modo, scegliere un profilo eccessivamente prudente per paura può ridurre troppo il potenziale di crescita nel lungo periodo.
Che cosa c’è dentro un portafoglio robo advisor
Molti robo advisor utilizzano ETF per costruire i portafogli. Gli ETF sono strumenti molto diffusi perché permettono di investire in modo diversificato su interi mercati con costi generalmente inferiori rispetto a molti fondi attivi tradizionali.
Un portafoglio può includere ETF azionari globali, ETF obbligazionari, strumenti legati ai mercati emergenti, obbligazioni governative, obbligazioni societarie o altre componenti utili a diversificare. La composizione cambia in base al profilo di rischio.
| Componente del portafoglio | Funzione principale | Rischio tipico | Ruolo nella strategia |
|---|---|---|---|
| ETF azionari globali | Esporsi alla crescita delle aziende quotate | Alto | Crescita di lungo periodo |
| ETF obbligazionari | Diversificare e ridurre la volatilità | Medio o basso, secondo durata e qualità | Stabilità relativa |
| Strumenti monetari | Ridurre l’esposizione ai mercati più volatili | Basso | Gestione prudente della liquidità |
| Mercati emergenti | Aggiungere esposizione ad aree in crescita | Alto | Diversificazione geografica |
| Materie prime o asset alternativi | Diversificare rispetto ad azioni e obbligazioni | Variabile | Protezione o decorrelazione parziale |
La cosa importante è capire che l’investitore non compra un singolo prodotto “sicuro”, ma un insieme di strumenti che si muovono in modo diverso. La diversificazione serve proprio a evitare che tutto il capitale dipenda da un solo mercato, una sola azienda o una sola area geografica.
Naturalmente diversificare non significa eliminare le perdite. Significa distribuire meglio il rischio. Anche un portafoglio ben diversificato può scendere durante crisi di mercato, rialzi dei tassi, recessioni o fasi di forte incertezza.
Che cos’è il ribilanciamento
Il ribilanciamento è uno dei concetti più importanti per capire il funzionamento di un robo advisor. Quando un portafoglio viene costruito, ogni componente ha un peso preciso. Ad esempio, un portafoglio può partire con una certa percentuale di azioni e una certa percentuale di obbligazioni.
Con il tempo, però, i mercati si muovono. Se la parte azionaria cresce molto, il portafoglio può diventare più rischioso rispetto alla strategia iniziale. Se invece scende molto, può diventare troppo prudente o sbilanciato. Il ribilanciamento serve a riportare il portafoglio vicino alla composizione prevista.
Questo meccanismo è utile perché impedisce al portafoglio di cambiare natura senza che l’investitore se ne accorga. Inoltre riduce il peso delle decisioni emotive. Invece di chiedersi continuamente se comprare o vendere, il sistema segue regole definite.
Un investitore autonomo può fare ribilanciamenti da solo, ma spesso non lo fa con disciplina. Il vantaggio del robo advisor è proprio rendere questa manutenzione più automatica e meno dipendente dall’umore del momento.
Quali vantaggi offre un robo advisor
Il vantaggio più evidente è la semplicità. Un robo advisor permette di investire senza dover studiare subito tutti i dettagli tecnici degli ETF, dell’asset allocation e del ribilanciamento. Questo può essere molto utile per chi rimanda da anni perché non sa da dove partire.
Un secondo vantaggio è la struttura. Molti investitori principianti rischiano di costruire portafogli casuali, comprando strumenti suggeriti online, prodotti bancari poco compresi o asset scelti sull’onda del momento. Il robo advisor offre invece un percorso più ordinato.
Un terzo vantaggio è la disciplina. La piattaforma aiuta a mantenere una strategia nel tempo, evitando interventi continui e decisioni impulsive. Questo aspetto è spesso più importante di quanto sembri, perché molti errori negli investimenti nascono dal comportamento dell’investitore, non dagli strumenti in sé.
Infine c’è la comodità operativa. Per chi non vuole passare tempo su piattaforme di trading o fogli di calcolo, il robo advisor può essere una soluzione pratica. Naturalmente resta utile affiancare un minimo di controllo personale, soprattutto se si usano anche altri strumenti finanziari o migliori app per monitorare gli investimenti.
Quali sono i limiti di un robo advisor
Il primo limite è il costo. Un robo advisor applica una commissione per la gestione del servizio. Questa commissione si aggiunge ai costi interni degli strumenti utilizzati nel portafoglio, come gli ETF. Il risultato è che la gestione guidata costa più di una gestione completamente autonoma tramite broker.
Il secondo limite è la personalizzazione. Anche se il portafoglio viene adattato al profilo dell’utente, non sempre è possibile scegliere ogni singolo ETF, modificare liberamente le percentuali o costruire strategie molto specifiche. Chi vuole massimo controllo potrebbe trovare il servizio troppo standardizzato.
Il terzo limite riguarda la percezione del rischio. Alcuni utenti, vedendo un’interfaccia semplice e una gestione automatizzata, possono pensare che il servizio sia quasi privo di rischi. È un errore. Il portafoglio resta esposto ai mercati finanziari e può perdere valore.
Infine, un robo advisor non sostituisce completamente la pianificazione finanziaria personale. Può aiutare a investire, ma non decide da solo se hai un fondo di emergenza adeguato, se il tuo budget mensile è sostenibile o se quell’investimento è coerente con le tue priorità familiari.
Quanto costa un robo advisor
Il costo di un robo advisor dipende dalla piattaforma, dal capitale investito e dagli strumenti utilizzati. In generale bisogna distinguere tra commissione di gestione e costi dei prodotti sottostanti.
La commissione di gestione è il costo pagato alla piattaforma per costruire e mantenere il portafoglio. I costi degli strumenti, invece, sono le spese interne degli ETF o dei fondi presenti nel portafoglio. Anche quando gli ETF hanno costi bassi, questi non scompaiono: semplicemente sono già incorporati nello strumento.
La domanda corretta non è solo “quanto costa?”, ma “il costo è giustificato dal servizio che ricevo?”. Per un principiante che altrimenti non investirebbe o investirebbe male, il valore della guida può essere reale. Per un investitore esperto, disciplinato e capace di costruire un portafoglio autonomo, lo stesso costo può essere meno conveniente.
Il costo va valutato soprattutto nel lungo periodo. Una percentuale annua apparentemente piccola può avere un impatto significativo se applicata per molti anni su capitali crescenti. Per questo, man mano che aumenta il patrimonio, diventa sempre più importante confrontare robo advisor e gestione autonoma.
Robo advisor o broker: qual è la differenza?
La differenza principale è il livello di autonomia. Un broker offre accesso ai mercati. Permette di comprare ETF, azioni, obbligazioni e altri strumenti, ma non decide al posto dell’utente quale strategia seguire. Il robo advisor, invece, propone e gestisce un portafoglio in base al profilo dell’investitore.
Con un broker il controllo è maggiore, ma anche la responsabilità. Bisogna scegliere gli strumenti, valutare i costi, decidere la composizione del portafoglio e mantenere disciplina nei momenti difficili. Con un robo advisor si rinuncia a una parte del controllo in cambio di semplicità e gestione guidata.
Non esiste una soluzione migliore in assoluto. Il broker può essere più efficiente per chi ha competenze e vuole ridurre i costi. Il robo advisor può essere più adatto a chi preferisce delegare e non vuole rischiare di costruire una strategia improvvisata.
Chi sta confrontando più servizi può approfondire anche il confronto robo advisor in italia: quale scegliere, utile per distinguere meglio piattaforme guidate, broker digitali e soluzioni ibride.
Robo advisor o app di micro-investimento?
Un robo advisor non è esattamente la stessa cosa di un’app di micro-investimento. Le app di micro-investimento puntano soprattutto sull’accessibilità e sull’abitudine al risparmio. Permettono spesso di iniziare con importi molto piccoli, usare arrotondamenti, impostare obiettivi o fare versamenti ricorrenti.
Il robo advisor, invece, lavora più sulla costruzione di un portafoglio di investimento strutturato. Può richiedere capitali maggiori e si rivolge spesso a chi vuole una gestione più ordinata del patrimonio nel medio-lungo periodo.
In molti percorsi personali le due cose possono essere successive. Una persona può iniziare con strumenti semplici per imparare a risparmiare, poi passare a una gestione più strutturata quando aumenta il capitale e cresce la consapevolezza finanziaria.
Prima del robo advisor: budget e fondo di emergenza
Uno degli errori più comuni è pensare agli investimenti prima ancora di aver sistemato le basi. Un robo advisor può essere utile, ma non dovrebbe essere il primo passo se non si ha ancora controllo sulle proprie entrate e uscite.
Prima di investire, bisognerebbe sapere quanto si guadagna, quanto si spende, quali spese sono ricorrenti e quanto si riesce davvero ad accantonare ogni mese. Senza queste informazioni, anche il piano di investimento più elegante rischia di essere poco sostenibile.
Per questo può essere utile partire da strumenti di organizzazione personale, come le migliori app per gestire il budget familiare o una guida pratica su come usare excel per gestire entrate e uscite.
Un altro elemento importante è il fondo di emergenza. Investire denaro che potrebbe servire a breve può costringere a vendere nei momenti peggiori. Il robo advisor può gestire il portafoglio, ma non può evitare questo errore di pianificazione.
Come monitorare un robo advisor senza ossessionarsi
Una volta attivato il portafoglio, è normale voler controllare l’andamento. Il problema è che controllare troppo spesso può diventare controproducente. I mercati oscillano continuamente e guardare il valore ogni giorno può aumentare ansia, insicurezza e tentazione di intervenire.
Un approccio più sano è controllare periodicamente, ad esempio ogni trimestre o ogni semestre, verificando se il piano è ancora coerente con gli obiettivi. Non serve reagire a ogni movimento. Serve capire se la strategia resta adatta alla propria situazione.
Può essere utile anche tenere traccia del patrimonio complessivo, non solo del portafoglio investito. Conti correnti, fondo di emergenza, investimenti, eventuali debiti e obiettivi futuri dovrebbero essere osservati insieme. In questa fase possono aiutare anche strumenti digitali gratuiti per risparmiare e investire meglio, soprattutto quando la gestione finanziaria inizia a diventare più articolata.
Per chi è adatto un robo advisor
Un robo advisor è adatto soprattutto a chi vuole investire ma non vuole occuparsi direttamente di ogni scelta tecnica. Può essere una buona soluzione per principianti, persone con poco tempo, risparmiatori che vogliono passare dal conto corrente agli investimenti e utenti che desiderano una gestione più ordinata rispetto ai prodotti bancari tradizionali.
È adatto anche a chi tende a prendere decisioni emotive. Avere una piattaforma che segue una strategia predefinita può aiutare a evitare interventi impulsivi nei momenti di mercato più difficili.
Può essere meno adatto a chi ha già conoscenze solide, vuole selezionare direttamente gli ETF, desidera minimizzare i costi o preferisce una personalizzazione elevata. In questi casi un broker ETF può offrire maggiore libertà ed efficienza.
Conclusione
Un robo advisor funziona come un intermediario digitale che semplifica la costruzione e la gestione di un portafoglio di investimento. Parte dal profilo dell’utente, propone una strategia, investe in strumenti diversificati e mantiene il portafoglio coerente nel tempo attraverso meccanismi come il ribilanciamento.
La sua utilità dipende dal valore che si attribuisce alla semplicità. Per chi parte da zero, vuole delegare e cerca un percorso ordinato, può essere una soluzione molto sensata. Per chi ha già esperienza e vuole ridurre al minimo i costi, può risultare meno conveniente rispetto alla gestione autonoma.
La cosa più importante è non confondere semplicità con assenza di rischio. Un robo advisor può rendere più facile investire, ma non può garantire rendimenti né sostituire una corretta pianificazione personale. Usato nel modo giusto, può essere uno strumento utile. Usato senza consapevolezza, resta comunque un investimento esposto ai mercati.
FAQ
Che cosa fa un robo advisor?
Un robo advisor propone e gestisce un portafoglio di investimento in base al profilo dell’utente. Dopo un questionario iniziale, la piattaforma definisce una strategia coerente con obiettivi, rischio e orizzonte temporale, poi si occupa della gestione operativa del portafoglio, inclusi eventuali ribilanciamenti.
Un robo advisor investe al posto mio?
Sì, un robo advisor gestisce molte decisioni operative al posto dell’utente, ma non elimina la responsabilità personale. L’investitore deve comunque scegliere di aderire al servizio, rispondere correttamente al questionario, comprendere i rischi e verificare che il piano sia coerente con la propria situazione finanziaria.
I robo advisor usano sempre ETF?
Molti robo advisor usano ETF perché sono strumenti efficienti, diversificati e generalmente meno costosi rispetto a molti fondi attivi. Tuttavia la composizione precisa dipende dalla piattaforma. Prima di investire è importante controllare quali strumenti vengono utilizzati e quali costi complessivi comportano.
Posso perdere soldi con un robo advisor?
Sì, è possibile perdere soldi con un robo advisor. Il portafoglio viene investito sui mercati finanziari e può subire oscillazioni anche significative, soprattutto nel breve periodo. La gestione automatizzata può aiutare a controllare il rischio, ma non può eliminarlo.
Quanto costa un robo advisor?
Un robo advisor applica normalmente una commissione di gestione, a cui si aggiungono i costi degli strumenti presenti nel portafoglio. Il costo esatto varia in base alla piattaforma e al capitale investito. La valutazione corretta deve considerare il costo complessivo e il valore del servizio ricevuto.
Un robo advisor è adatto ai principianti?
Sì, un robo advisor può essere adatto ai principianti perché semplifica la costruzione del portafoglio e riduce molte decisioni tecniche. Resta però necessario capire i concetti di base: rischio, diversificazione, orizzonte temporale, costi e possibilità di perdita.
Meglio robo advisor o broker ETF?
Il robo advisor è più adatto a chi vuole delegare, mentre il broker ETF è più adatto a chi vuole controllo e costi potenzialmente inferiori. La scelta dipende dall’esperienza dell’investitore. Un broker può essere più efficiente, ma richiede più competenza e disciplina.
Serve un fondo di emergenza prima di usare un robo advisor?
Sì, è prudente avere un fondo di emergenza prima di investire tramite robo advisor. Se si investe denaro che potrebbe servire a breve, si rischia di dover disinvestire in un momento sfavorevole. Gli investimenti sono più adatti a somme destinate a obiettivi di medio-lungo periodo.
Il robo advisor garantisce un rendimento?
No, un robo advisor non garantisce alcun rendimento. Può costruire e gestire un portafoglio in modo disciplinato, ma il risultato dipende dall’andamento dei mercati, dai costi, dal profilo di rischio e dal tempo in cui il capitale resta investito.
Quando ha senso usare un robo advisor?
Ha senso usare un robo advisor quando si vuole investire in modo ordinato ma non si desidera gestire autonomamente ogni scelta. Può essere utile per chi parte da zero, ha poco tempo o preferisce delegare la gestione operativa, accettando un costo superiore rispetto al fai da te.


